한국어
 ENGLISH
 日本語
 中文

신규 정기예금 중 연 4% 이상 비중 10.6%로 급증
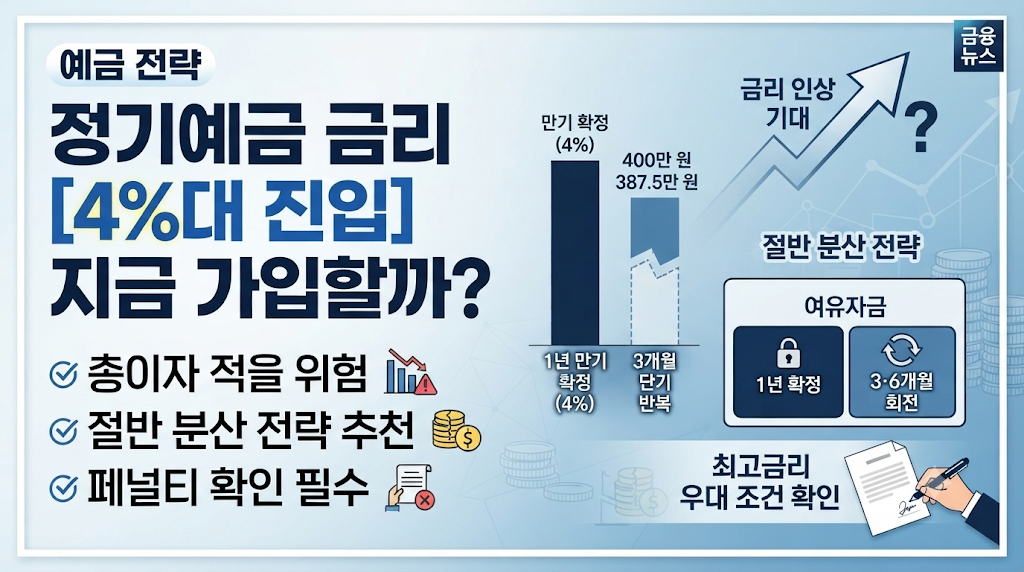
단기 분할 예치 시 초기 저금리로 총이자 적을 위험
자금 절반 장기 확정·절반 단기 굴리는 분산 전략 추천
최고금리 우대 조건 및 중도해지 페널티 확인 필수
■ 정기예금 4%대 비중 20배 급증… 가입 시점 고민 심화
한국은행 통계에 따르면 9월 예금은행 신규 취급 정기예금 중 연 4% 이상 금리 비중이 10.6%로 치솟으며 한 달 만에 20배 이상 급증했다.
기준금리 인상 여파로 5대 시중은행 정기예금 잔액도 한 달 새 24조 원 넘게 늘었다.
고금리 특판 상품이 잇따라 출시되는 가운데, 현재 시점에 1년 만기 예금으로 금리를 확정할지 아니면 추가 금리 상승을 기대하며 대기할지에 대한 금융 소비자들의 고민이 깊어지고 있다.
■ 무조건 대기가 능사 아냐… 초기 저금리 기간 이자 손실 발생
금리 상승을 기대하고 3개월 단기 예금을 반복 가입하더라도 총이자 수익은 1년 만기 상품보다 적을 수 있다.
1억 원을 연 4% 1년 만기에 맡기면 이자가 400만 원이지만, 3개월마다 금리가 3.5%에서 시작해 4.25%까지 올라도 총이자는 387만 5,000원에 그친다.
초반 3개월간 상대적으로 낮은 금리를 적용받으면서 발생한 격차를 후반부 인상분으로 메우지 못하기 때문이다.
단기 예금이 유리해지려면 향후 금리 인상 폭과 속도가 시장 예상보다 훨씬 가팔라야 한다.
■ 만기 분산 운용 유리… 우대 조건 및 중도해지 손실 점검
전문가들은 금리 방향을 예단하기 어려울 경우 여유자금의 절반은 현재 금리로 1년 만기 확정하고, 나머지는 3·6개월 단기로 굴리며 향후 추이를 지켜보는 분산 방식을 조언한다.
또한 광고에 표시된 최고금리는 특정 우대 조건 충족이나 한도 제한이 따르는 경우가 많고, 중도해지 시 약정 이자의 극히 일부만 지급되므로 실제 자금 사용 시점과 갈아타기 손익을 사전에 꼼꼼히 따져봐야 한다.
[AI경기방송/한나래]